Thủ tục mua xe trả góp: hồ sơ cần chuẩn bị gì?
Hướng dẫn thủ tục mua xe trả góp: điều kiện vay, hồ sơ cho cá nhân, hộ kinh doanh, doanh nghiệp, các bước từ nộp hồ sơ đến nhận xe, chi phí cần chuẩn bị và cách đọc lãi suất.
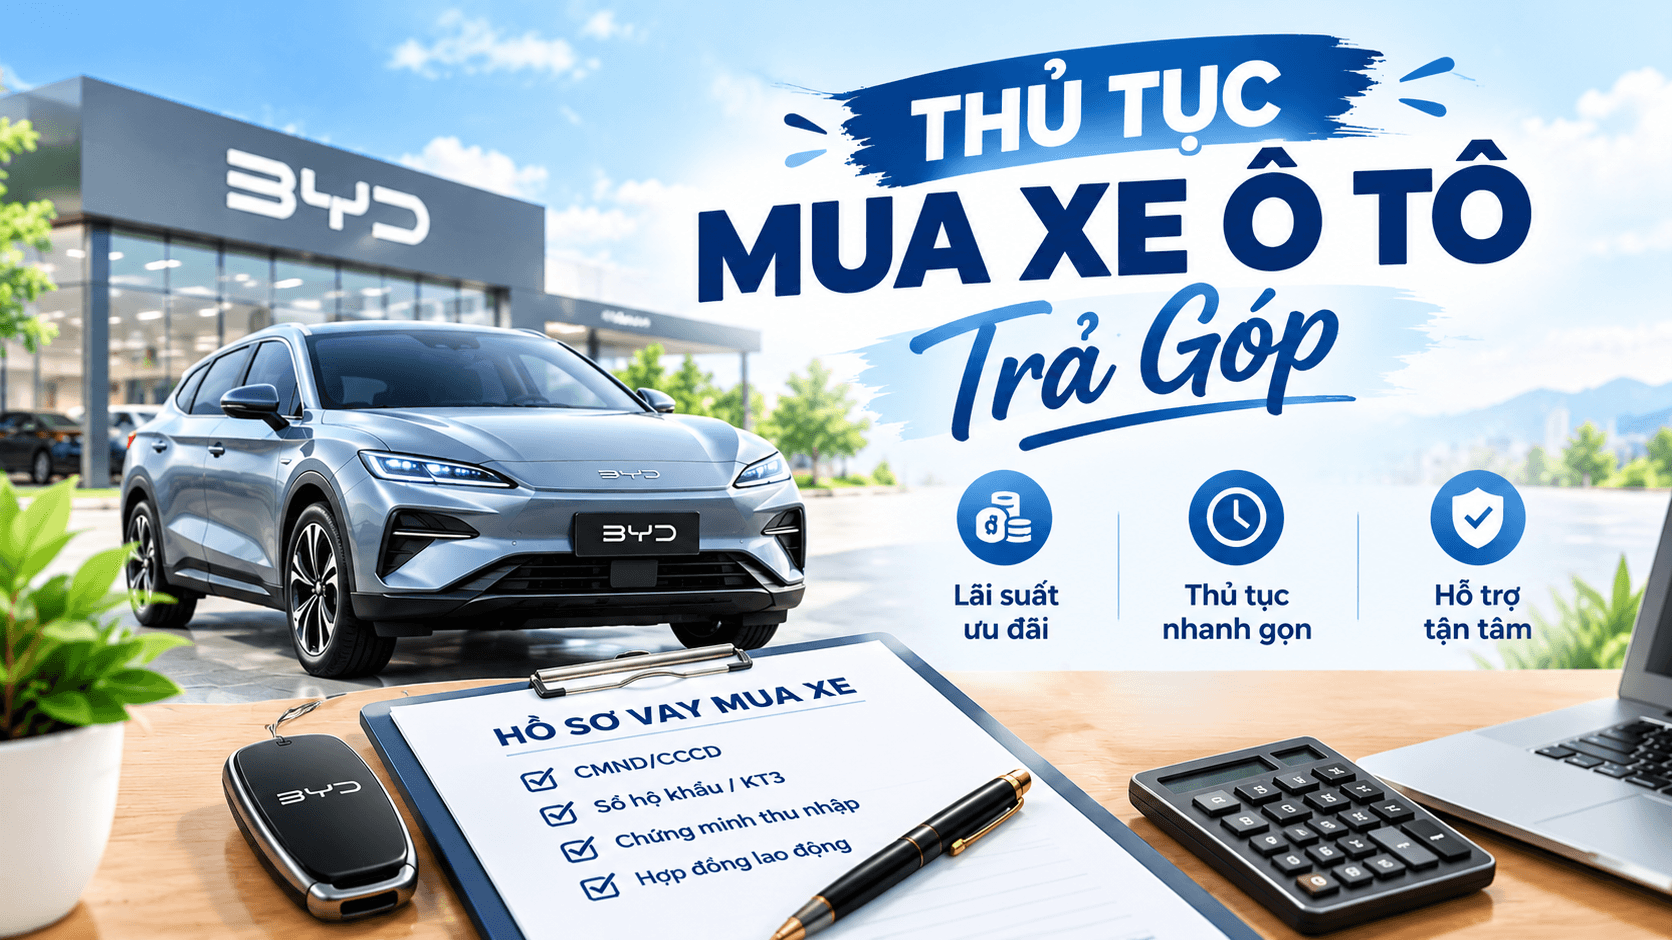
Mua ô tô trả góp giúp bạn sở hữu xe sớm hơn, nhưng thủ tục vay ngân hàng có thể khiến nhiều người lúng túng: cần giấy tờ gì, ngân hàng thẩm định những gì, ký những hợp đồng nào, khi nào nhận xe? Bài viết hướng dẫn chi tiết thủ tục mua xe trả góp – hồ sơ vay mua ô tô cho từng trường hợp (cá nhân, hộ kinh doanh, doanh nghiệp), các bước từ nộp hồ sơ đến nhận xe, cách đọc lãi suất và những điều khoản cần đọc kỹ – do BYD GOEV Bình Thuận (Phan Thiết) tổng hợp từ kinh nghiệm hỗ trợ khách hàng.
Điều kiện vay mua xe trả góp thường gặp
Mỗi ngân hàng có tiêu chí riêng, nhưng thường xem xét:
Độ tuổi và năng lực pháp lý của người vay.
Thu nhập ổn định, đủ khả năng trả nợ hằng tháng.
Lịch sử tín dụng tốt – không có nợ xấu trên hệ thống thông tin tín dụng (CIC).
Tài sản bảo đảm: thông thường chính chiếc xe mua sẽ được thế chấp cho ngân hàng.
Thủ tục mua xe trả góp: hồ sơ cần chuẩn bị
Khách hàng cá nhân (người làm công ăn lương)
Căn cước công dân của người vay (và vợ/chồng nếu đã kết hôn).
Giấy tờ về tình trạng hôn nhân (giấy đăng ký kết hôn hoặc xác nhận độc thân).
Thông tin, giấy tờ xác nhận nơi cư trú theo yêu cầu của ngân hàng.
Chứng minh thu nhập: hợp đồng lao động, sao kê lương qua tài khoản hoặc xác nhận lương.
Hộ kinh doanh, người kinh doanh tự do
Giấy tờ cá nhân như trên.
Giấy chứng nhận đăng ký hộ kinh doanh (nếu có).
Chứng minh thu nhập: sao kê tài khoản, sổ sách bán hàng, hóa đơn, hợp đồng với đối tác, giấy tờ nộp thuế…
Nếu có thu nhập từ cho thuê nhà, đất: hợp đồng cho thuê và chứng từ nhận tiền.
Doanh nghiệp
Giấy chứng nhận đăng ký doanh nghiệp, điều lệ công ty.
Giấy tờ của người đại diện theo pháp luật; văn bản của cấp có thẩm quyền đồng ý vay vốn, thế chấp tài sản theo điều lệ.
Báo cáo tài chính, tờ khai thuế các kỳ gần nhất.
Hồ sơ về chiếc xe
Hợp đồng mua bán (hoặc thỏa thuận đặt cọc) với đại lý.
Phương án vay: giá xe, số tiền trả trước, số tiền vay, thời hạn.
Danh mục giấy tờ cụ thể có thể khác nhau giữa các ngân hàng – tư vấn viên sẽ gửi danh sách chính xác theo ngân hàng bạn chọn.
Các bước từ nộp hồ sơ đến nhận xe
Bước 1 – Chọn xe và lập phương án: chọn mẫu xe, mức trả trước, thời hạn; tư vấn viên lập bảng trả nợ dự kiến theo lãi suất ngân hàng.
Bước 2 – Nộp hồ sơ vay: nộp giấy tờ cá nhân/doanh nghiệp và chứng minh thu nhập.
Bước 3 – Ngân hàng thẩm định: kiểm tra thông tin tín dụng, thu nhập, có thể liên hệ xác minh; sau đó ra thông báo cho vay.
Bước 4 – Ký hợp đồng và trả trước: ký hợp đồng mua bán với đại lý, thanh toán phần trả trước; ký hợp đồng tín dụng và hợp đồng thế chấp với ngân hàng.
Bước 5 – Đăng ký xe, mua bảo hiểm: nộp lệ phí trước bạ (nếu có), đăng ký – biển số; mua bảo hiểm vật chất xe với ngân hàng là người thụ hưởng; làm thủ tục đăng ký thế chấp.
Bước 6 – Giải ngân và nhận xe: ngân hàng giải ngân cho đại lý, bạn nhận xe.
Thời gian mỗi bước tùy ngân hàng và mức độ đầy đủ của hồ sơ.
Chi phí cần chuẩn bị khi mua trả góp
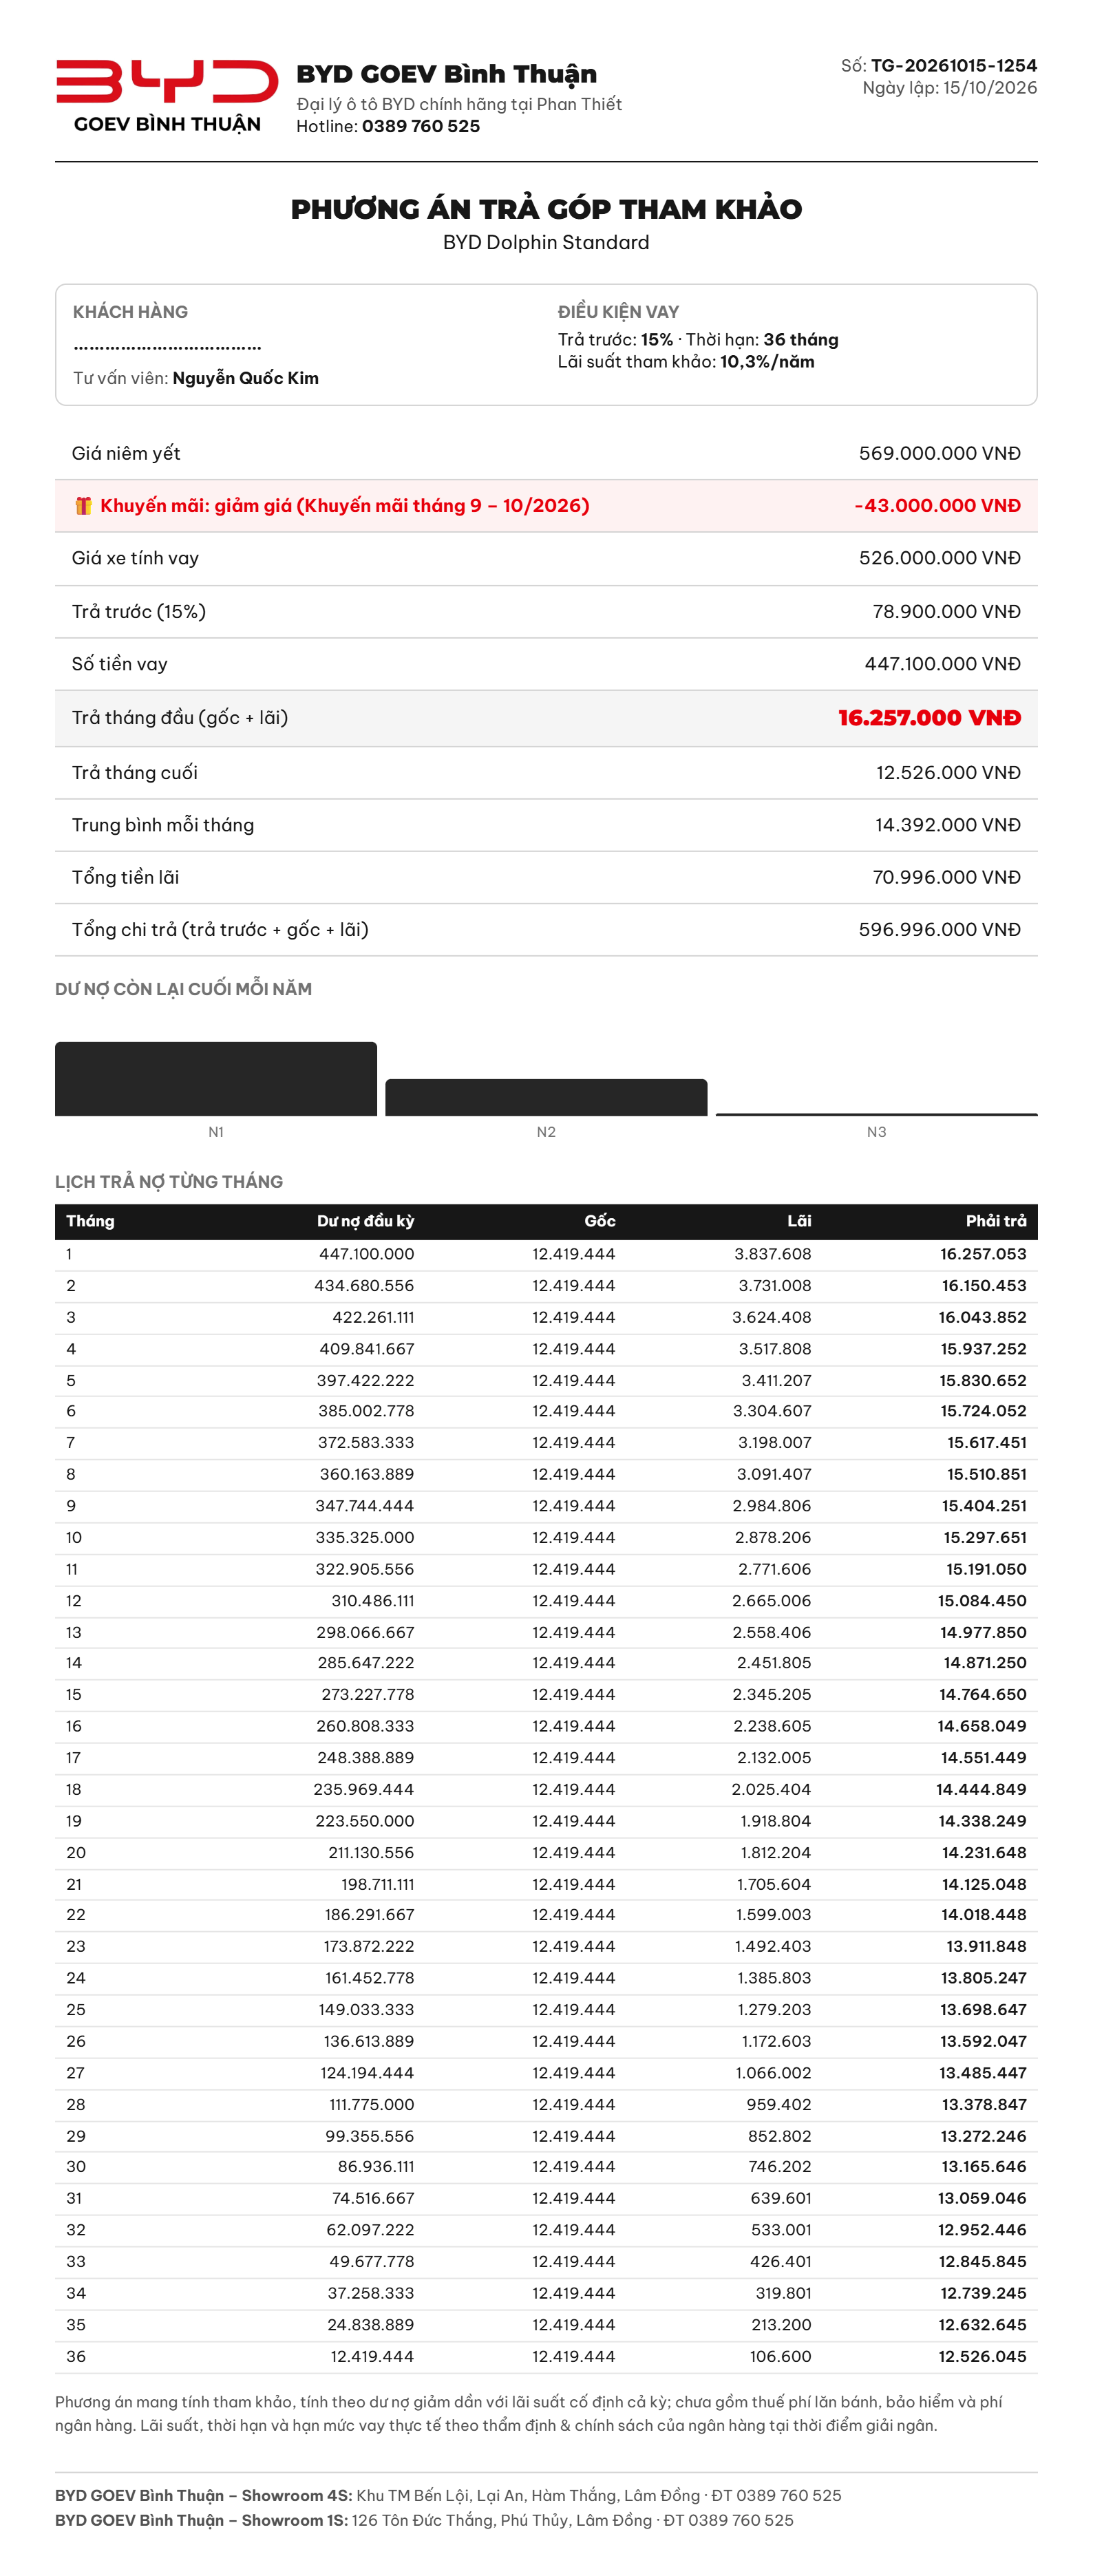
Khoản trả trước: theo đại lý, từ 15% giá trị xe, tùy ngân hàng và hồ sơ.
Chi phí lăn bánh: lệ phí trước bạ (xe thuần điện đang hưởng 0% theo quy định hiện hành), phí đăng ký – biển số, phí đường bộ, bảo hiểm TNDS, đăng kiểm.
Bảo hiểm vật chất xe: thường bắt buộc trong thời gian vay.
Phí liên quan khoản vay (nếu có): phí đăng ký thế chấp, phí thẩm định… theo biểu phí của ngân hàng.
Giá xe tham khảo tại bảng giá xe BYD.
Đọc hiểu lãi suất trước khi ký
Lãi suất ưu đãi cố định thường áp dụng trong một khoảng thời gian đầu (ví dụ vài tháng đến vài năm).
Sau thời gian ưu đãi, lãi suất thường thả nổi = lãi suất cơ sở của ngân hàng + biên độ – hãy hỏi rõ biên độ là bao nhiêu.
Cách tính lãi: phổ biến là tính trên dư nợ giảm dần – số tiền lãi giảm dần theo thời gian khi gốc được trả bớt.
Phí trả nợ trước hạn: hỏi rõ mức phí nếu bạn muốn tất toán sớm.
Phí phạt chậm trả và lãi quá hạn.
Đừng chỉ so sánh lãi suất ưu đãi – hãy so tổng số tiền phải trả trong cả thời hạn vay.
Những sai lầm thường gặp khi mua xe trả góp
Chọn khoản vay quá cao so với thu nhập, khiến tiền trả hằng tháng thành gánh nặng.
Chỉ nhìn lãi suất ưu đãi, bỏ qua lãi suất thả nổi sau đó.
Không đọc kỹ điều khoản phí trả nợ trước hạn.
Quên tính chi phí lăn bánh và bảo hiểm vật chất hằng năm.
Khai thông tin thu nhập không đúng – hồ sơ có thể bị từ chối.
Sau khi trả hết nợ
Khi tất toán khoản vay, bạn làm thủ tục xóa đăng ký thế chấp và nhận lại giấy tờ gốc của xe mà ngân hàng đang giữ (nếu có) theo quy trình của ngân hàng.
Câu hỏi thường gặp
Kinh doanh tự do, không có hợp đồng lao động có vay mua xe được không?
Thường vẫn có thể, nếu chứng minh được thu nhập qua sao kê tài khoản, sổ sách kinh doanh, hợp đồng, chứng từ nộp thuế… Mỗi ngân hàng có yêu cầu riêng.
Mua xe trả góp có bắt buộc mua bảo hiểm vật chất không?
Thông thường ngân hàng yêu cầu bảo hiểm vật chất xe trong thời gian vay, với ngân hàng là người thụ hưởng.
Đang có khoản vay khác có mua xe trả góp được không?
Có thể, nếu tổng thu nhập vẫn đủ trả các khoản nợ và lịch sử tín dụng tốt; ngân hàng sẽ đánh giá khả năng trả nợ tổng thể.
Làm sao biết số tiền phải trả mỗi tháng?
Tư vấn viên sẽ lập phương án trả góp chi tiết từng tháng theo mẫu xe, mức trả trước, thời hạn và lãi suất của ngân hàng – gửi yêu cầu tại trang hỗ trợ trả góp.
Chuẩn bị hồ sơ xong? Liên hệ BYD GOEV Bình Thuận để được hỗ trợ làm việc với ngân hàng, hoặc đăng ký lái thử miễn phí trước khi quyết định; xem thêm tại Góc thắc mắc.
Nguồn tham khảo
Quy trình hỗ trợ trả góp: BYD GOEV Bình Thuận.
Yêu cầu hồ sơ, lãi suất: theo quy định của từng ngân hàng tại thời điểm vay.
Bạn quan tâm đến xe điện BYD?